
 English
 Espanhol
Grupo Macro discute os riscos inflacionários
Política monetária: grupo Macro discute os riscos inflacionários
O debate do Grupo Consultivo Macroeconômico sobre política monetária destacou o cenário prospectivo para a inflação diante do aumento de preços observado nos últimos meses. Essas pressões têm provocado revisões para cima nas estimativas para o IPCA deste ano. A perspectiva é que a inflação mostre redução de patamar, sobretudo a partir do segundo semestre do próximo ano, convergindo para algo próximo da meta de 3,75% no final do ano que vem. A mediana das projeções da taxa Selic aponta estabilidade em 2% ao longo do primeiro semestre de 2021 com aumentos graduais a partir de setembro, fechando o ano em 3%. As incertezas em relação ao cenário econômico de curto e médio prazo não permitiram consenso dentro do grupo em relação à trajetória dos juros. A mínima e a máxima da taxa Selic para 2021 ficaram em 2% e 4,5%, respectivamente.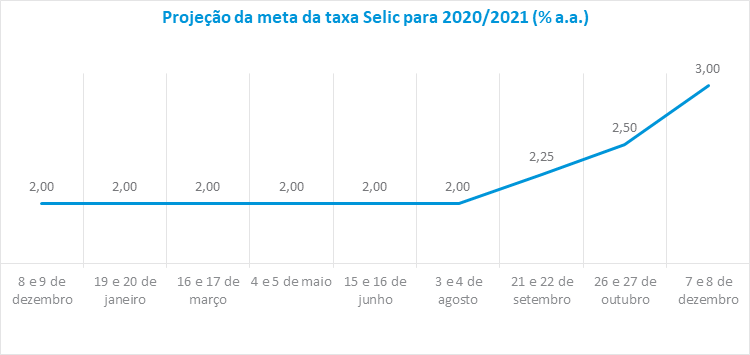
Para a maior parte dos economistas, um dos fatores que deverá contribuir para a redução da inflação será a desvalorização do dólar no mercado internacional decorrente de um ambiente mais construtivo no cenário externo (sobretudo após o resultado das eleições norte-americanas e o anúncio de vacinação contra a covid para os próximos meses). Isso valoriza o real em relação ao dólar, reduzindo o custo dos produtos importados no mercado doméstico. Além desses fatores, a melhora do quadro fiscal com o possível cumprimento do teto de gastos pelo governo deverá contribuir para o processo de reancoragem das expectativas inflacionárias.
Todos admitem que o balanço de riscos inflacionários piorou no último mês, o que vai exigir do BC uma comunicação eficiente e um ajuste gradual na taxa de juros ao longo do próximo ano. Foi também ressaltada a importância de que o BC reconheça esse aumento da inflação no curto prazo, sem necessariamente precisar abandonar o forward guidance.
O grupo ressaltou que a folga em relação à meta de inflação de 3,75% para 2021 tem caído, reduzindo a margem de manobra caso algum imprevisto aconteça no cenário. Além disso, a possibilidade de que se chegue a meados de 2021 com uma taxa de juros baixa e um IPCA de 5% acumulado em 12 meses pode incentivar a indexação de preços, mesmo que o patamar de inflação convirja para algo próximo do centro da meta em um segundo momento. Fatores adicionais como o baixo nível de estoques na indústria quando existem pressões nos preços no atacado foram lembrados nesse mesmo contexto.
Em relação às estatísticas, a mediana do IPCA passou de 2,8% em abril para 4,2% em dezembro, ultrapassando o centro da meta prevista de 4% para 2020 pela primeira vez neste ano. Entre as projeções, 62% situaram-se entre 4,2% e 4,4%, enquanto a mínima e a máxima previstas ficaram em 3,3% e 4,4%, respectivamente. Para 2021, a previsão do IPCA foi corrigida de 3% para 3,3%, mantendo a inflação abaixo da meta de 3,75%.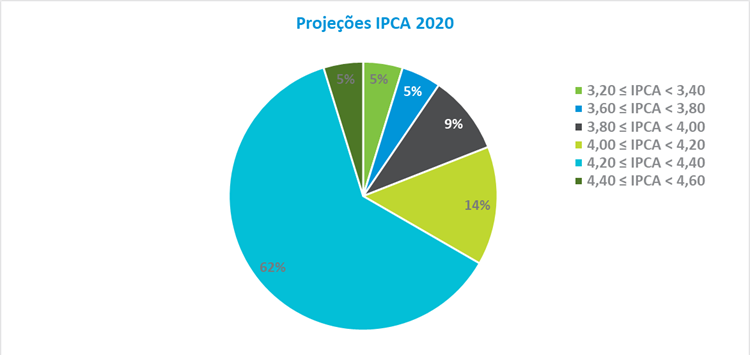
Política fiscal: economistas trabalham com a hipótese de cumprimento do teto de gastos
No debate fiscal, os analistas vêm trabalhando com a hipótese de cumprimento do teto de gastos em 2021. Além disso, a perspectiva é de fim do auxílio emergencial, o que traria a economia para um ambiente de menor incerteza e volatilidade, condições que permitem crescimento mais sustentável. Também foram ressaltados os fatores que podem ajudar no processo de ancoragem fiscal, entre eles a redução dos gastos de previdência nos próximos anos, o retorno dos programas de privatização e concessões e a própria trajetória da economia, que, diante da perspectiva da vacina, deverá entrar em ritmo de recuperação gradual, com reflexos positivos na arrecadação.
Entretanto, todos admitem riscos para esse cenário diante de demandas para novos gastos públicos que inviabilizariam tal meta fiscal, o que, se confirmados, trariam percepção de maior risco à economia brasileira, aumentando o custo de rolagem de parte relevante da dívida pública no próximo semestre, comprometendo a entrada de novos investimentos e deixando o país à margem do processo de recuperação da economia mundial no próximo ano.
O grupo Macro revisou as projeções do resultado primário para este ano: a queda passou de 12,4% para 11,5% e manteve-se estável em 3% a previsão para o ano que vem. Para a dívida bruta, a estimativa é de que ela alcance 93,5% no final deste ano e se mantenha nesse patamar até o final de 2021.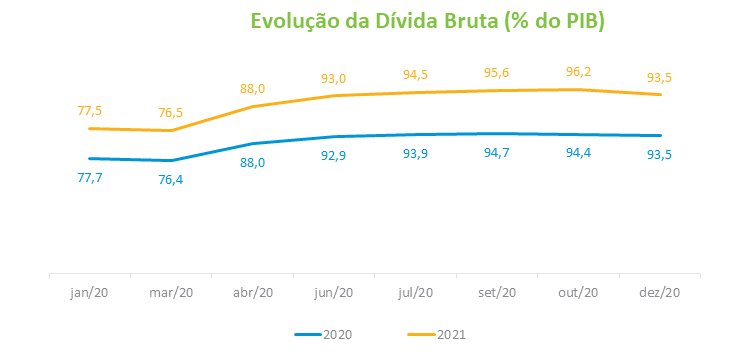
Setor externo: eleição americana e vacinas contribuem para a melhora do cenário
Na avaliação do grupo Macro, o desfecho das eleições americanas e a perspectiva da vacina contra a covid para os próximos meses resultou em revisão das expectativas dos agentes econômicos, com indicação de maior crescimento da economia global em ambiente de grande liquidez. Esse cenário favorece o apetite ao risco dos investidores, o que pode resultar em novos fluxos de investimentos estrangeiros para os mercados emergentes e uma consequente desvalorização do dólar no mercado internacional.
Ainda que residam incertezas quanto aos impactos decorrentes dos efeitos da segunda onda na economia mundial, os economistas apontam crescimento mais vigoroso da China e dos Estados Unidos, este último reforçado com um possível novo programa de estímulo à economia, enquanto se projeta recuperação mais moderada da Europa e da América Latina. Para o grupo Macro, esse quadro sugere a manutenção de um ciclo virtuoso de commodities, o que favorece países exportadores como o Brasil.
Mesmo com a perspectiva de melhora do cenário externo, a projeção da taxa de câmbio manteve-se em R$ 5,40, a mesma da reunião de outubro, o que corresponde à desvalorização de 34% do real para este ano. As previsões situadas entre R$ 5,25 e R$ 5,50 corresponderam a 65% das apostas. A mínima e a máxima registradas foram de R$ 5,20 e R$ 5,50, respectivamente. Para o próximo ano, a projeção também foi mantida em R$ 5,10, o que indica apreciação da moeda doméstica de 4,3% no período.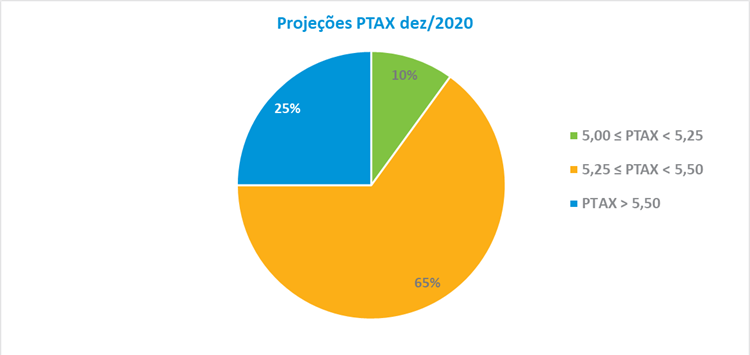
Os economistas lembraram que há espaço para que o real se aprecie mais, seja pela contribuição da trajetória do dólar nos mercados externos, seja pelo aumento das exportações em uma economia global com crescimento mais acelerado ou pela possibilidade de recuperação sustentada da economia doméstica. Um indicativo relevante dessa percepção é que 25% das projeções para a taxa de câmbio em 2021 situaram-se abaixo de R$ 5,00. As projeções mínimas e máximas previstas foram R$ 4,25 e R$ 5,60.
Atividade econômica: grupo Macro mantém crescimento moderado em meio às incertezas quanto ao fiscal
No debate sobre atividade, os economistas reconheceram que a manutenção da projeção de crescimento da economia em 3,5% para 2021 – resultado impulsionado pelo carregamento estatístico do PIB deste ano conforme abordado no relatório de outubro – reflete um quadro de otimismo moderado coexistindo com dúvidas relacionadas aos efeitos da questão fiscal, que podem comprometer em alguma medida o crescimento econômico no próximo ano.
De modo geral, mesmo tendo o resultado do PIB do terceiro trimestre ficado abaixo do previsto (7,7%), manteve-se a percepção de que a economia seguirá em trajetória de crescimento moderado. Para os economistas, a possibilidade de ocorrer uma segunda onda de covid poderá retardar, mas não reverter, essa tendência de recuperação. A projeção do PIB para 2020 foi revisada, com a queda da atividade passando de 4,8% para 4,5%. A mínima e a máxima apuradas foram de reduções de 5,1% e 4%, respectivamente. Em relação ao PIB trimestral, o grupo Macro revisou para baixo a previsão do PIB para o quarto trimestre, de 2,34% para 2%.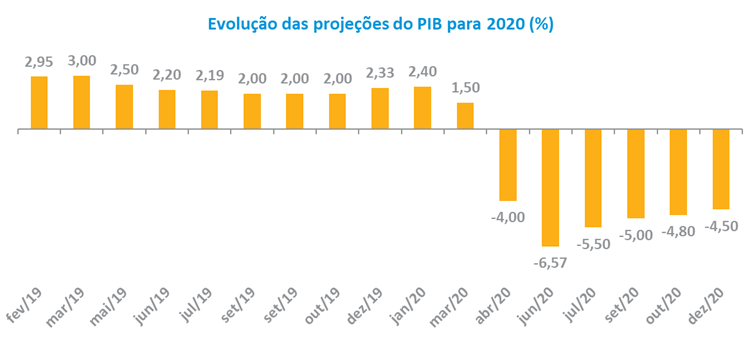
Para os economistas, os efeitos na atividade decorrentes do fim do auxílio emergencial poderão ser mais que compensados com o retorno ao mercado de trabalho dos trabalhadores autônomos e informais nos próximos meses, diante da perspectiva de normalização da economia. Além disso, a trajetória de recuperação do setor de serviços, o mais afetado pelo distanciamento social durante a pandemia e com maior peso no PIB, confirma a percepção de recuperação em um ambiente de aumento de crédito e política monetária expansionista.
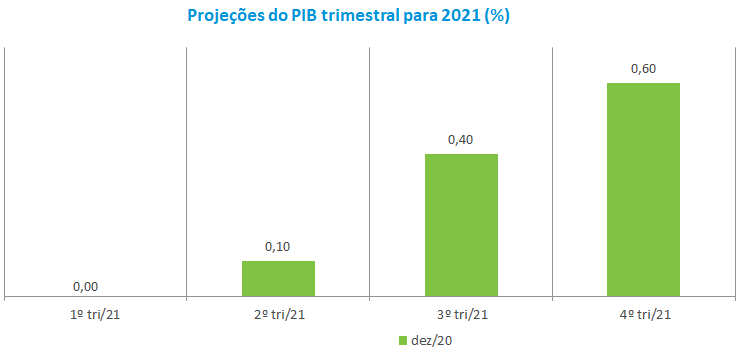
Por fim, há dúvidas no grupo se o consumo das famílias pode avançar em ritmo mais acelerado, já que o mercado de trabalho deve demorar a reagir e o nível de endividamento das famílias é relevante. As projeções do PIB trimestral para 2021 mostram que o ritmo de expansão da economia deverá mostrar mais vigor apenas no segundo semestre. No primeiro trimestre, o PIB mantém-se estável, avançando 0,10% no período seguinte, 0,40% e 0,60% no terceiro e quarto trimestre, respectivamente.