
 English
 Espanhol
Política monetária: Grupo Consultivo Macroeconômico revisa juros para 8,75% em 2021 após a decisão do governo sobre o teto de gastos
Política monetária: Grupo Consultivo Macroeconômico revisa juros para 8,75% em 2021 após a decisão do governo sobre o teto de gastos
O debate do Grupo Consultivo Macroeconômico foi centrado nos impactos da decisão do governo de ajustar o teto de gastos para o próximo ano com o objetivo de acomodar o financiamento de recursos para o programa social “Auxílio Brasil”. A perspectiva de deterioração fiscal implica uma dinâmica negativa para a taxa de câmbio, inflação, taxa de juros, crescimento e dívida pública adiante.
O anúncio do governo provocou uma revisão dos cenários das instituições financeiras, que até o início da semana passada previam juros em torno de 8,25% e 9,25% para 2021 e 2022, respectivamente. As novas projeções indicam uma taxa de 8,75% para este ano e de 10% para 2022, distanciando-se das projeções da reunião do grupo em setembro, que eram de 8,25% e 8,50%, respectivamente. Desta forma, a projeção para o ritmo de elevação da taxa Selic nas duas últimas reuniões do ano elevou-se de 100 para 125 pontos percentuais, subindo para 7,5% na reunião de outubro e finalizando em 8,75% em dezembro. Para 2022, o grupo espera um aumento de 100 pontos base na primeira reunião do Copom do ano e um acréscimo de 0,25 pontos percentuais no encontro seguinte, mantendo-se a taxa Selic estável em 10% ao longo do ano.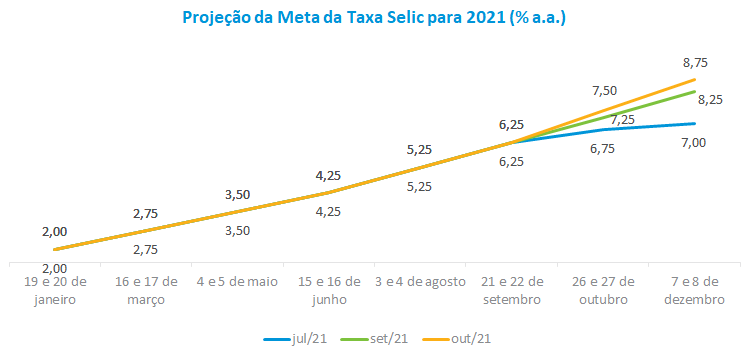
Houve concordância de todos os membros do grupo que no curtíssimo prazo é importante que o BC sinalize uma elevação acima dos 100 pontos base já nesta reunião do Copom de outubro. A piora do cenário prospectivo de inflação diante das maiores incertezas no campo fiscal vai exigir da Autoridade Monetária um esforço maior para manter a ancoragem das expectativas inflacionárias para 2022.
Adicionalmente, foi lembrado que o cenário é mais desafiador se for considerado que no próximo ano o setor externo não deve contribuir de forma positiva. A China já vem apresentando sinais de redução no ritmo de atividade e possivelmente o FED deve iniciar o processo de elevação da taxa de juros em 2022. Além disso, o ciclo eleitoral no Brasil vai trazer mais volatilidade para o mercado doméstico, aumentando ainda mais as incertezas dos investidores, o que refletirá de modo relevante nos preços dos ativos. Alguns economistas ressaltaram que melhoras pontuais no balanço de riscos inflacionários nas últimas semanas, sobretudo nos preços dos alimentos, aliadas à menor possibilidade de crise hídrica em função das chuvas recentes, poderão ser contrapostas pela perspectiva de deterioração fiscal. Muitos argumentaram que a manutenção da inflação em patamares elevados combinada com um contexto de possível elevação da taxa de juros de equilíbrio (resultado direto da piora do quadro fiscal) deverá levar o BC a trazer a taxa Selic para dois dígitos rapidamente.
A mediana da projeção de inflação para 2021 passou de 8,3% para 9% em relação à reunião de setembro, significativamente acima do teto da meta prevista para este ano (5,25%). Entre as projeções, 62% situaram-se entre 8,9% e 9,2%. Para 2022, a mediana da inflação passou de 4% para 4,3%, distanciando-se ainda mais do centro da meta prevista de 3,5%.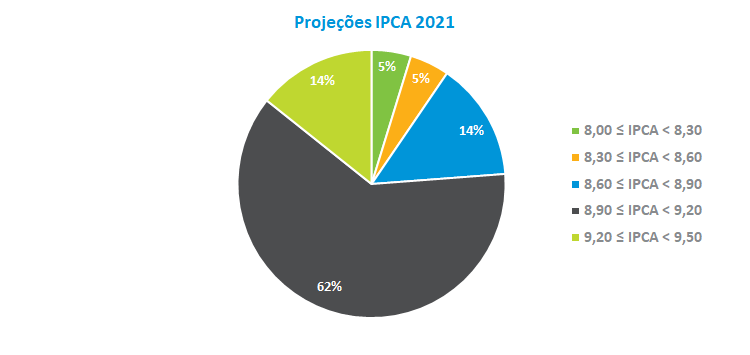 Setor externo: Grupo Macro aponta cenário mais desafiador para os mercados emergentes
Na discussão sobre o cenário externo, os membros do Grupo Macro apontam para uma perspectiva desfavorável para os mercados emergentes, refletida em maiores prêmios de risco diante da alta na inflação global, e a perda de dinamismo da atividade econômica, o que deve manter a taxa de câmbio pressionada em boa parte desses mercados. Além disso, os ajustes de política monetária e econômica nos Estados Unidos e na China reforçam a percepção.
Em relação ao processo de recuperação econômica dos EUA, os analistas ainda veem riscos relevantes de choques inflacionários do lado da oferta, que justificam a expectativa de início do tapering por parte do FED no final deste ano e do começo do ciclo de elevação dos juros para meados de 2022. Já para a China, a previsão é de redução do ritmo de crescimento, resultado da combinação de reorientação de políticas econômicas com as restrições na oferta causadas por problemas energéticos e gargalos na produção.
No grupo, houve consenso de que as incertezas fiscais no Brasil só reforçarão a percepção de risco do país, o que influenciará negativamente os fluxos de capitais e a evolução da taxa de câmbio, cuja mediana passou de R$ 5,20 para R$ 5,40 no final de 2021, o que corresponde a uma desvalorização do real de 3,9%. Para o final de 2022, a mediana do câmbio passou de R$ 5,30 para R$ 5,45. Mesmo com essa revisão, os analistas ressaltaram que as projeções podem não ter incorporado todo o prêmio de risco por parte dos investidores, o que torna factível esperar pressões adicionais na taxa de câmbio. As projeções que estão entre R$ 5,40 e R$ 5,70 representaram cerca de 52% das estimativas, o que indica que a maior parte dos economistas acredita que a taxa de câmbio se manterá pressionada nos próximos meses.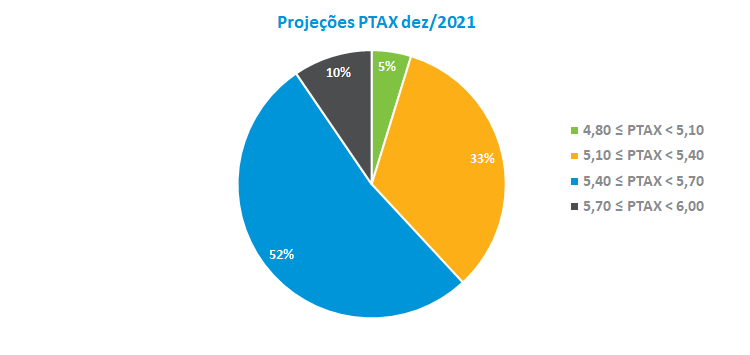 Atividade econômica: ambiente de maior incerteza reduz projeção de crescimento para 2021 e 2022
No debate sobre atividade, os economistas lembraram a evolução positiva do segmento de serviços das famílias e o baixo dinamismo da indústria diante dos gargalos na oferta de insumos, que vêm impedindo a recuperação prevista para o segmento no segundo semestre.
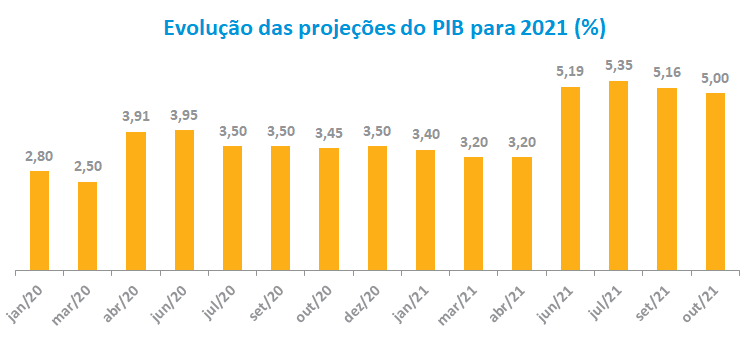
Porém, diante das maiores incertezas do front fiscal, a piora da percepção de crescimento deve se tornar relevante. Para 2021, a mediana passou de 5,2% para 5%, enquanto, para 2022, a previsão passou de 1,5% para 1,2%. Os analistas ressaltaram, entretanto, que a tendência agora é de viés de queda da atividade, sobretudo diante da piora das condições financeiras no curto e médio prazo e da redução no ritmo de crescimento da China para o próximo ano, o que afetará a contribuição do setor externo para a economia.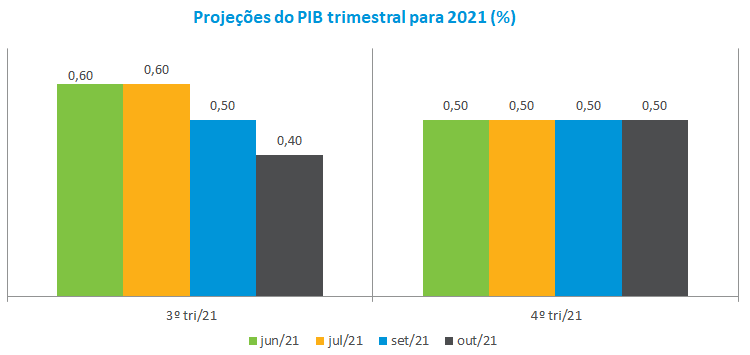
 Política fiscal: riscos fiscais crescem com indefinição dos gastos para 2022
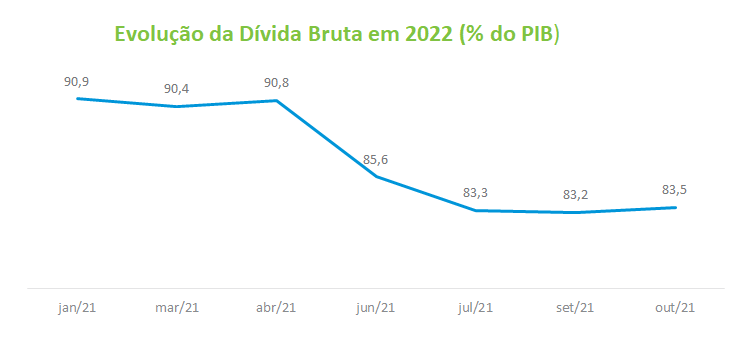
Houve correções pontuais de indicadores fiscais para 2022, com aumento do déficit primário em relação ao PIB (de 0,81% para 0,9% do PIB) e da dívida bruta (83,2% para 83,5% do PIB). Mesmo assim, ainda não foi possível mensurar o impacto exato para o médio e longo prazo nesses indicadores diante das incertezas e dúvidas que pairam na condução da política fiscal para o próximo ano. Nesse aspecto, destaca-se o alerta de alguns economistas do grupo para uma deterioração do resultado primário no ano que vem, em virtude da aprovação da PEC dos precatórios pela comissão especial da câmara dos deputados.